

制度・支援・手当を知る
公開日:2026年9月21日更新日:2026年9月21日
【2025年法改正】子の看護休暇(子の看護等休暇)とは?対象年齢・理由・給与の有無を徹底解説
2025年(令和7年)4月に施行される育児・介護休業法の改正により、これまで子育て世代を支えてきた「子の看護休暇」の制度が大幅にアップデートされます。今回の法改正では、制度の名称が...

ジョブジョブ 転職ノウハウ
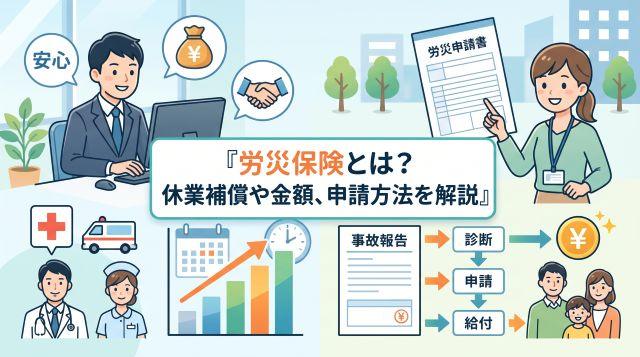
仕事中や通勤途中にケガをしたり病気になったりした際、労働者とその家族の生活を守るための制度が「労災保険(労働者災害補償保険)」です。
「パートやアルバイトでも使えるの?」 「休職中に支給される休業補償の金額はいくら?」 「会社が手続きしてくれないときはどうすればいい?」
このような疑問や不安を抱えている方に向けて、本記事では労災保険の基本から休業補償給付の具体的な支給額計算、実際の申請手順までを網羅して解説します。
目次
労災保険(労働者災害補償保険)とは、労働者が業務中または通勤中に生じた怪我、病気、障害、あるいは死亡した場合に、必要な保険給付を行う国の社会保険制度です。
受給権の発生条件や雇用形態による違いを正しく理解しておくことが重要です。
労災保険は、「1人でも労働者を使用している事業所」に適用されます。雇用形態(正社員、契約社員、パート、アルバイト、日雇い労働者など)を問わず、働いているすべての人に適用されます。
「アルバイトだから労災は使えない」と会社から言われたとしても、法律上は完全に誤りです。
健康保険や厚生年金保険は労使折半ですが、労災保険料は全額「事業主(会社)」が負担します。労働者の給与から労災保険料が引き落とされることは一切ありません。
労災保険が適用される災害は、大きく「業務災害」と「通勤災害」の2つに分かれます。
業務災害として認められるには、「業務遂行性」と「業務起因性」の2つを満たす必要があります。
【認定されやすい例・されにくい例】
就業に関して、住居と就業場所との間を「合理的な経路および方法」で往復する際に発生した災害を指します。
【通勤災害のポイント】
労災保険には、被災した状況に応じてさまざまな給付制度が用意されています。
| 給付の種類 | 支給される主な内容・目的 | 業務災害の場合 | 通勤災害の場合 |
| 療養(補償)給付 | 病院での治療費、手術費、薬代、看護料などが無料になる | 療養補償給付 | 療養給付 |
| 休業(補償)給付 | ケガや病気で休業し、賃金を受け取れない場合の生活補償 | 休業補償給付 | 休業給付 |
| 障害(補償)給付 | 症状固定後、障害等級1〜14級に応じた年金または一時金 | 障害補償給付 | 障害給付 |
| 遺族(補償)給付 | 労働者が死亡した場合、遺族に支給される年金または一時金 | 遺族補償給付 | 遺族給付 |
| 葬祭料・葬祭給付 | 労働者が死亡した際、葬祭を行った人に支給される費用 | 葬祭料 | 葬祭給付 |
| 傷病(補償)年金 | 療養開始から1年6ヶ月経過後も治癒せず、重度障害が残る場合 | 傷病補償年金 | 傷病年金 |
| 介護(補償)給付 | 重度障害などで介護が必要となった場合の介護費用補償 | 介護補償給付 | 介護給付 |
仕事や通勤中のケガで働けなくなったとき、労災保険からは「休業前にもらっていた1日あたりの給料の約8割」が支給されます。
もらえるお金は、以下の2つの手当を合わせたものになるからです。
さらに、労災保険から支給されるお金には税金(所得税や住民税)がかかりません。普段の給料から引かれている税金分を考えると、実質的には「事故前の手取りとほぼ変わらない金額」が手元に残ります。
支給額の基準になる「1日あたりの給料」は、事故が起きる直近3ヶ月間の平均で決まります。
※ボーナスや臨時のお祝い金などは含まれません。
直近3ヶ月の給料が毎月30万円(合計90万円)の人が、ケガで30日間仕事を休んだケースで見てみましょう。
| 項目 | 状況・金額 |
| 基準となる1日分の給料 | 約 9,783円(90万円を92日で割った額) |
| 1日あたりもらえる金額(8割) | 約 7,827円 |
| 実際に振り込まれる期間 | 27日分(最初の3日間は労災保険の対象外) |
| 支給される合計金額 | 約 21万1,000円 |
休業し始めてからの最初の3日間は労災保険からはお金が出ません。
ただし、仕事中の事故(業務災害)であれば、会社が「法律上の義務」として1日あたり給料の6割以上を支払ってくれます。通勤中の事故(通勤災害)の場合は、有給休暇を使うのが一般的です。
労災の申請は、必要な書類を揃えて所轄の労働基準監督署へ提出します。
[STEP 1] 事故発生・会社へ報告
│
[STEP 2] 医療機関の受診(労災病院または指定医療機関)
│
[STEP 3] 申請書類(様式第8号など)の作成・会社と医師の証明受領
│
[STEP 4] 労働基準監督署へ書類提出・審査
│
[STEP 5] 支給決定・指定口座へ振り込み
ケガをした際は、すぐに上司や担当者に報告し、病院を受診します。
休業補償給付の申請には以下の書類を使用します(厚生労働省のHPまたは労働基準監督署でダウンロード可能)。
請求書には以下の記入欄があります。
書類が完成したら、事業所の所在地を管轄する労働基準監督署へ提出します。
審査を経て問題がなければ、提出から約1ヶ月〜2ヶ月程度で指定した銀行口座へ給付金が振り込まれます。
労災事故が発生した際、会社側が「労災を使うと保険料が上がる」「手続きが面倒だ」などの理由で、労災申請を拒否しようとすることがあります。
労災保険の請求権は、会社ではなく労働者本人にあります。
会社が証明を拒否した場合でも、請求書の証明欄に「事業主の証明が得られない理由」を記載した書面を添付すれば、労働基準監督署は申請を受理して調査を行ってくれます。
会社が労災事故の発生を隠すために労働基準監督署へ報告しなかったり、虚偽の報告をしたりする行為は「労災隠し」と呼ばれ、労働安全衛生法違反として50万円以下の罰金などの刑事罰が科されます。
会社から「健康保険で対応してほしい」と指示された場合でも、公的制度の不適切利用となるため応じてはいけません。困ったときは速やかに管轄の労働基準監督署「総合労働相談コーナー」へ相談してください。
A. 継続して受給できます。
労災保険の受給権利は、退職によって消滅しません(労働者災害補償保険法第12条の5)。療養が必要で働けない状態が続いている限り、受給基準を満たしていれば給付金を受け取り続けることが可能です。
A. 同時には受給できません(重複不可)。
傷病手当金(健康保険)は「業務外」の病気やケガを対象とした制度です。同一の傷病に対して両方から給付を受けることはできません。万が一両方から受給してしまった場合は、傷病手当金を返還する必要があります。
A. 休業した日ごとに「その翌日」から2年間です。
2年を過ぎると時効となり、給付を受ける権利が消滅するため、休業期間が発生したら早めに手続きを行いましょう。
労災保険(労働者災害補償保険)は、仕事中や通勤中のケガ・病気から働く人を守る大切な制度です。
もし職場でケガや病気をした場合は放置せず、正しい知識を持って労災保険を申請し、安心して療養に専念できる環境を整えましょう。
なるほど!と思ったらシェアしよう!


「転職ノウハウなら!ジョブジョブ編集部」は、医療、介護、保育の求人サイト「ジョブジョブ」の運営メンバーによる記事編集部門です。医療・介護・保育・福祉・美容・ヘルスケアの仕事に関わる方に向けた、今後のキャリアを考えるうえで役立つ情報をお届けしています。
2025年(令和7年)4月に施行される育児・介護休業法の改正により、これまで子育て世代を支えてきた「子の看護休暇」の制度が大幅にアップデートされます。今回の法改正では、制度の名称が...
政府の重要な施策として大きな注目を集めた「介護職の賃上げ補助金」。ニュースなどで「2022年2月から介護職員の給料が月額平均9,000円アップする」という報道を耳にした方も多いので...
「産後パパ育休(出生時育児休業)」は、男性の育児参加を強力に推進するために創設された制度です。 「育休を取ると手取りが減るのでは?」「従来の育休やパパ休暇と何が違うの?」「途...
介護現場における人手不足が深刻化する中、介護ロボットやICT機器(介護テクノロジー)の導入による生産性向上は、すべての介護事業者にとって急務の課題となっています。 しかし、「...
「保育士の配置基準って最近変わったの?」「うちの園の配置人数、もしかして違反しているかも…」と悩んでいませんか? 保育士の配置基準は、2024年度(令和6年度)に約76年ぶり...
「家族の介護が必要になったけれど、介護保険制度って何歳から使えるの?」「手続きや毎月の保険料はいくらかかる?」と不安を感じていませんか? 介護保険制度は、原則40歳から加入義...
退職後に病気やケガで働けなくなったとき、生活を支えてくれる重要な制度が雇用保険の「傷病手当」です。 「失業保険(基本手当)と何が違うの?」「健康保険の傷病手当金と一緒?」「同...
「病気やケガで休職することになったけれど、その間の給与はどうなるのだろう」「生活費やボーナス、社会保険料の支払いはどうすればいい?」と不安を抱えていませんか? 突然の休職は、...
「スキルを身につけて再就職したい」「今の職種とは別の仕事にチャレンジしたい」と考えている方にとって、強力な味方となるのが国の公的職業訓練(ハロートレーニング)です。 職業訓練...
「求人票にある『固定残業代込み』って、結局損なの?得なの?」「固定残業時間を超えた分はちゃんともらえる?」といった疑問を抱えていませんか? 固定残業代(みなし残業代)は、正し...
 無料で会員登録する
| 給与 | 【パート・バイト】 時給2300〜2500 |
|---|---|
| 仕事内容 | 保険調剤、在宅調剤、一般用医薬品(OTC医薬品)相談販売 |
| 応募要件 | 薬剤師免許証、普通自動車免許証、 元気、明るい、やる気のある方。向上心、勉強熱心な方。 |
| 住所 | 福井県 福井市 豊島2-8-3 JR福井駅から徒歩10分以内 |
| 給与 | 【正職員】 月給201500〜240000 |
|---|---|
| 仕事内容 | 脳神経外科医院での受付・医療事務全般業務です。 ・受付、会計、電話対応 ・レセプト請求業務 ・医師事務作業補助 ・院内清掃など その他当院の規定の範囲内での業務 |
| 応募要件 | 医療事務・病院やクリニックでの受付経験者優遇 PC入力業務得意な方歓迎 |
| 住所 | 福岡県 北九州市八幡西区 本城学研台3-10-15 |
| 給与 | 【パート・バイト】 時給1150〜1400 |
|---|---|
| 仕事内容 | 脳神経外科医院での受付・医療事務全般業務です。 ・医師事務作業補助 ・受付、会計、電話対応 ・レセプト請求業務 ・院内清掃など その他当院の規定の範囲内での業務 |
| 応募要件 | 医療事務・病院やクリニックでの経験者優遇 PC入力業務得意な方歓迎 |
| 住所 | 福岡県 北九州市八幡西区 本城学研台3-10-15 |
| 給与 | 【パート・バイト】 時給1850〜2313 |
|---|---|
| 仕事内容 | Vi+クリニックで医師のサポートをするお仕事です。 【主な仕事内容】 ・診察補助 ・測定、治療の補助 |
| 応募要件 | ・看護師資格をお持ちの方 ・責任を持って仕事に取り組める方 ・基本的なPC操作が出来る方 常勤できる方、大歓迎! |
| 住所 | 兵庫県 伊丹市 瑞穂町6丁目44番地 イーストバリィ1F 伊丹市バス「瑞ケ丘公園前」下車すぐ |
| 給与 | 【パート・バイト】 時給1200〜1500 |
|---|---|
| 仕事内容 | 【主な仕事内容】 ・受付業務 ・会計業務 ・電話対応 ・レセプト業務 |
| 応募要件 | ・医療事務実務経験がある方 ・責任を持って仕事に取り組める方 ・基本的なPC操作が出来る方 常勤できる方、大歓迎! |
| 住所 | 兵庫県 伊丹市 瑞穂町6丁目44番地 イーストバリィ1F 伊丹市バス「瑞ケ丘公園前」下車すぐ |
| 給与 | 【パート・バイト】 時給1430〜1600 |
|---|---|
| 仕事内容 | |
| 応募要件 | 要看護師免許 PC入力業務得意な方歓迎 |
| 住所 | 福岡県 北九州市八幡西区 本城学研台3-10-15 |