

キャリアプランを考える
公開日:2026年9月6日更新日:2026年9月6日
【体験談】看護師を辞めたい…続ける?辞める?1〜10年目の判断基準と成功回避策
看護師として働くなかで、「もう限界…辞めたい」「でも辞めたら後悔するかも」と一人で悩んでいませんか?夜勤の重圧、厳しい人間関係、責任の重さに押し潰されそうになる瞬間は、決してあなた...

ジョブジョブ 転職ノウハウ
看護師を目指す中で「学費の負担を減らしたいけれど、看護奨学金って実際にどうなの?」「お礼奉公や返済のプレッシャーが不安……」と悩んでいませんか?
看護奨学金は、条件を満たせば「返済不要(免除)」になる非常に魅力的な制度です。しかし一方で、卒業後の勤務条件(いわゆる「お礼奉公」)が課されるため、「途中で辞めたくなったらどうしよう」「後悔しないか不安」という声が絶えないのも事実です。
そこで本記事では、実際に看護奨学金制度を利用した(または検討した)先輩看護師・看護学生のリアルな声や最新データを徹底分析!
奨学金を利用する明確なメリットから、多くの人が感じる不安の正体、そして後悔しないための「決め手」までを分かりやすく解説します。
目次
看護奨学金とは、将来看護師として勤務することを前提に、学費や生活費の貸与・給付を受ける制度です。
一口に「看護奨学金」と言っても、大きく分けて「病院独自が実施する奨学金」と「自治体や日本学生支援機構(JASSO)などの公的奨学金」の2種類が存在します。
まずは、それぞれの違いと「返済不要になる仕組み」を正しく理解しておきましょう。
以下の表は、代表的な看護関連の奨学金制度を比較したものです。
| 項目 | 病院貸与型奨学金 | 都道府県・市町村の奨学金 | 日本学生支援機構(JASSO) |
| 主な運営主体 | 医療法人、民間病院、公立病院 | 各地方自治体 | 独立行政法人(国) |
| 毎月の貸与額 | 3万〜10万円程度 | 3万〜5万円程度 | 第一種(無利子)/ 第二種(有利子) |
| 返済免除の有無 | あり(指定病院で一定期間勤務) | あり(指定地域・施設で一定期間勤務) | なし(返済必須) |
| 主な対象者 | 当該病院への就職を希望する学生 | 地域医療への貢献を目指す学生 | 経済的理由で修学困難な学生全般 |
| 他制度との併用 | 病院によって異なる(可が多い) | 制限がある場合あり | 基本的に可能 |
病院貸与型の看護奨学金における最大の特徴は、「卒業後にその病院で指定された年数(例:貸与期間と同等の3〜5年)を勤務すると、借りていた奨学金の返済が全額免除される」という点です。
この指定勤務期間のことを、業界内では慣習的に「お礼奉公(おれいほうこう)」と呼びます。
病院側としても、深刻な看護師不足の中で「将来の優秀な人材を確保できる」というメリットがあるため、こうした資金援助を行っています。学生側は学費の心配をせずに学業に専念でき、病院側は確実に看護師を確保できるという、相互にメリットがある仕組みです。
実際にどれくらいの看護学生が奨学金を利用しているのでしょうか。看護師等養成機関の各種調査や統計データをもとに、実態を紐解いていきます。
日本看護協会の調査や看護専門学校・大学の公開データによると、看護学生の約50%〜60%が何らかの奨学金(病院奨学金・JASSO等含む)を利用しているとされています。一般的な文系・理系大学生の奨学金受給率(約47〜50%)と比較しても、看護学生の利用率はやや高い傾向にあります。
特に、学費の自己負担額が大きい私立の看護大学や、社会人から看護師を目指すリスタート組において、奨学金の利用割合が高くなっています。
病院貸与型奨学金において、実際に支給される金額の相場は以下の通りです。
入学金や授業料をカバーできるフルサポート型(年間100万円以上)から、教材費や生活費を補助するプチサポート型(月3万円程度)まで、病院によって金額の幅は非常に広くなっています。
多くの場合、「貸与を受けた期間(例:3年間)」=「免除のために必要な勤務期間(例:3年間)」として設定されています。
看護奨学金制度を利用して看護師になった先輩たちは、具体的にどのような点に魅力を感じて申し込みを決めたのでしょうか。アンケートや体験談から見えてきた4つの大きなメリットを紹介します。
最大のメリットは、何と言っても経済的なストレスから解放されることです。
看護学校や看護大学の学費は、教科書代、実習費、ユニフォーム代なども含めると決して安くありません。私立大学であれば4年間で500万〜700万円、専門学校でも3年間で200万〜300万円ほどかかります。
病院奨学金を活用することで、親からの仕送りに頼りすぎたり、過剰なアルバイトで体力を消耗したりすることなく、学業に集中できる環境を整えることができます。
通常、看護学生は最終学年になると国試対策と並行して「病院説明会」「履歴書作成」「採用面接」といった就活を行わなければなりません。
しかし、低学年(1〜2年次)から病院奨学金を借りている場合、奨学金の貸与契約と同時に将来の就職先(内定)が内定・確定する形になります。
周りの同級生が就職活動で焦っている時期も、国家試験対策や臨地実習だけに100%集中できるのは、想像以上に大きな心理的アドバンテージとなります。
一般の奨学金(JASSOの第二種など)は、社会人になってから毎月数万円ずつ、10年〜20年近く返済し続けなければなりません。
一方で、返済免除条件のある病院奨学金の場合、指定の期間(3〜5年など)を無事に働き終えれば、数百万の借金が実質「タダ(0円)」になります。
20代前半の若手看護師にとって、毎月の給与から奨学金の返済が引き落とされないことは、手取り収入や貯金額にダイレクトに良い影響を与えます。
病院によっては、奨学金を貸与している学生に対して、単なる資金援助以上の手厚いケアを行っています。
このように、「病院全体で大切に育ててくれる」という安心感を得られる点も、利用者から評価されているポイントです。
メリットが大きい一方で、インターネットやSNSでは「看護奨学金はやめとけ」「後悔した」といったネガティブな口コミを目にすることもあります。
ここでは、受験生や在学生が抱く「4つの大きな不安」とその現実・解決策を包み隠さず解説します。
最も多くの人が不安に感じるのが、「指定期間(お礼奉公)が終わる前に退職・転職したくなったらどうなるのか」という点です。
結論から言うと、指定勤務期間を満たさずに途中退職する場合、未消化分の奨学金を一括で返済(返還)する義務が発生します。病院によっては法定利息(年数%)が上乗せされる場合もあります。
ただし、急に病気になったり、家庭の事情で働けなくなったりした場合の猶予規定を設けている病院も多いです。契約前に「万が一途中で解約した場合の返済ルール(分割払いができるか、利息が付くか)」を必ず契約書(約款)で確認しておきましょう。
「奨学金を借りているからといって、過酷な部署や不人気な科に無理やり配属されるのではないか?」という懸念です。
基本的には、一般採用の新人看護師と同様に希望ヒアリングが行われます。「奨学生だから厳しい部署に回される」といった不当な扱いは、現代のコンプライアンス重視の病院ではまずありません。
ただし、大規模な総合病院などでは、奨学生に限らず全員が必ずしも第1希望の科に行けるとは限りません。就職後に「こんなはずじゃなかった」とならないよう、見学時に「新人看護師の希望配属がどれくらい通っているか」を質問してみるのが有効です。
「実際に働き始めたら、職場の雰囲気や人間関係が最悪だったらどうしよう……」という不安も根強くあります。
奨学金契約を結ぶ前に、インターンシップや病院見学へ必ず参加することが最大の防波堤になります。
Webサイトやパンフレットの情報だけで決めるのではなく、実際に働く先輩看護師の表情、ナースステーションの雰囲気、教育担当者の接し方を肌で感じてください。見学時に違和感を覚えた病院とは契約しないのが鉄則です。
「卒業後に助産師や保健師の学校へ進学したくなった」「在学中や就職後に結婚・引っ越しが決まった」という人生の変化への不安です。
進学については、「進学猶予制度(進学期間中は返済免除のカウントをストップし、卒業後に復職して再開する)」を認めてくれる病院が増えています。
一方で、遠方への引っ越しや結婚による退職は一括返済の対象になることがほとんどです。自分のライフプラン(地元に帰る予定はあるか、将来の進学意向はあるかなど)を長期的な視点で考えてから応募しましょう。
看護奨学金で失敗・後悔しないためには、どのような基準で病院や制度を選べば良いのでしょうか?
先輩たちが「最終的にこの奨学金にして良かった!」と実感した4つの決定打(決め手)と、事前チェックリストをまとめました。
奨学金契約を交わす際は、免除条件のテキストを細部まで読み込むことが必須です。
条件が明確で、学生にとって不当に不利な条項がない病院を選ぶことが最大の決め手になります。
奨学金を借りるということは、「その病院に数年間自分のキャリアを預ける」ということです。単に「お金をくれるから」という理由だけで選ぶのは非常に危険です。
「この病院で看護師としてのファーストキャリアを積みたい!」と心から思える病院の奨学金を選ぶことが、後悔しない最も重要な決め手です。
人間、いつどのような事情で環境が変わるか分かりません。万が一、途中で辞めることになった場合の「退職リスク」を想定しておくことも賢い選び方です。
万が一の抜け道や救済措置がどうなっているかを事前にクリアにしておくことで、在学中や勤務中の精神的プレッシャーを大幅に減らすことができます。
病院奨学金だけで学費・生活費の全額をカバーできない場合、日本学生支援機構(JASSO)の給付型・貸与型奨学金や、高額療養費・授業料減免制度などと併用できるかを確認しましょう。
多くの病院奨学金はJASSOとの併用を認めていますが、一部の自治体奨学金などでは「他の返済免除型奨学金との併用不可」と定められている場合があります。事前に学校の奨学金窓口や病院に確認を取っておくのが安心です。
契約を結ぶ前に、以下の項目をすべてクリアできているかチェックしてみてください!
最後に、本記事の要点を分かりやすくまとめます。
看護奨学金は、正しく理解して活用すれば、「学費の不安を無くし、将来の就職先も確保できる非常に心強い制度」です。
ネガティブな噂に惑わされることなく、制度の仕組みと病院の実態をしっかりと見極めて、あなたに最適な奨学金・病院選びを行ってくださいね!
なるほど!と思ったらシェアしよう!


「転職ノウハウなら!ジョブジョブ編集部」は、医療、介護、保育の求人サイト「ジョブジョブ」の運営メンバーによる記事編集部門です。医療・介護・保育・福祉・美容・ヘルスケアの仕事に関わる方に向けた、今後のキャリアを考えるうえで役立つ情報をお届けしています。
看護師として働くなかで、「もう限界…辞めたい」「でも辞めたら後悔するかも」と一人で悩んでいませんか?夜勤の重圧、厳しい人間関係、責任の重さに押し潰されそうになる瞬間は、決してあなた...
「もう、看護師を辞めたい……」 夜勤明けの帰り道や、ふとした瞬間にそう呟いてしまうことはありませんか? 看護師は、常に患者さんの痛みや苦しみ、悲しみ、時には理不尽な怒りにまで寄り添...
「毎日仕事に行くのがつらい」「辞めたいと思っているのに、引き止められたり決断できなかったりして働き続けている自分は弱い人間なのだろうか……」 このように悩む看護師の方は少なく...

美容医療の需要が年々高まる中、注目を集めているのが「美容看護師」という働き方です。「夜勤がなくて働きやすそう」「給料が高いと聞くけれど本当?」など、美容クリニックへの転職や就職に興...

准看護師として日々医療の現場で活躍されている方の中で、「そろそろ正看護師へステップアップしたい」「将来のキャリアや給料を考えて資格を取りたいけれど、今の仕事を辞めずに目指せるのだろ...

「今の仕事を辞めて、一生モノの資格である看護師になりたい」 「でも、社会人から看護師になるのは遅すぎる?学費や生活費はどうやって工面すればいい?」 このような悩みを抱え、一歩を踏み...

「夜勤続きで体力がもたない」「もっと規則正しい生活を送りたい」「病棟以外のフィールドで自分の可能性を試してみたい」 このように考え、病院以外の働き方を模索している看護師の方は非常に...

看護師として数年の経験を積み、日々の業務にも慣れてきた頃、多くの人が直面するのが「これからのキャリアをどう築いていくか」という壁です。医療の高度化や多様化が進む現代において、看護師...

看護師国家試験を控える看護学生の皆様、あるいは過酷な実習や試験を終え、春からの入職を控えている皆様、日々の努力本当にお疲れ様です。「国家試験の勉強法は今のままで正解なのか」「入職前...
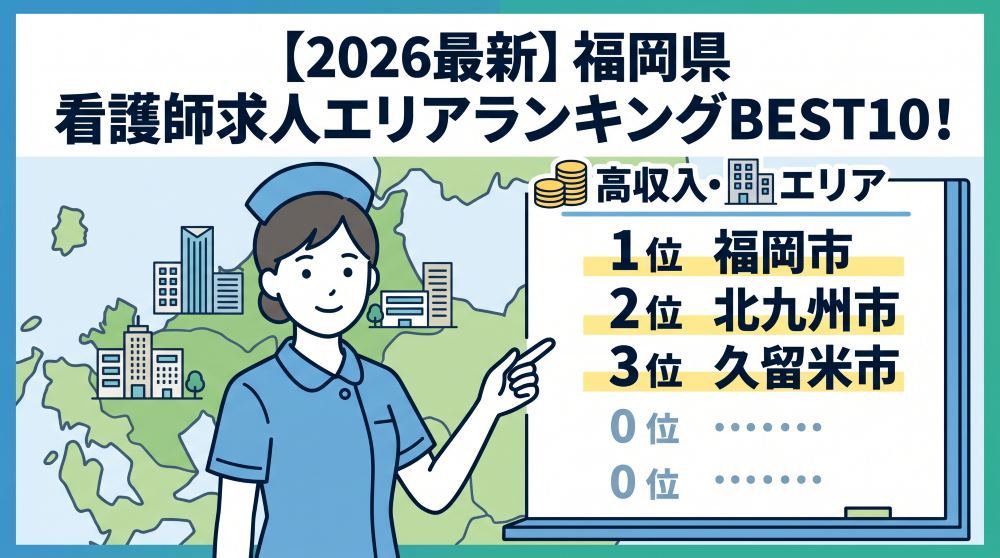
福岡県で看護師として転職や復職を考えているものの、「どのエリアが一番働きやすい?」「給与が高い地域はどこ?」と悩んでいませんか? 福岡県は全国でも医療機関が多く、選択肢が豊富な一方...
 無料で会員登録する
| 給与 | 【パート・バイト】 時給1850〜2313 |
|---|---|
| 仕事内容 | Vi+クリニックで医師のサポートをするお仕事です。 【主な仕事内容】 ・診察補助 ・測定、治療の補助 |
| 応募要件 | ・看護師資格をお持ちの方 ・責任を持って仕事に取り組める方 ・基本的なPC操作が出来る方 常勤できる方、大歓迎! |
| 住所 | 兵庫県 伊丹市 瑞穂町6丁目44番地 イーストバリィ1F 伊丹市バス「瑞ケ丘公園前」下車すぐ |
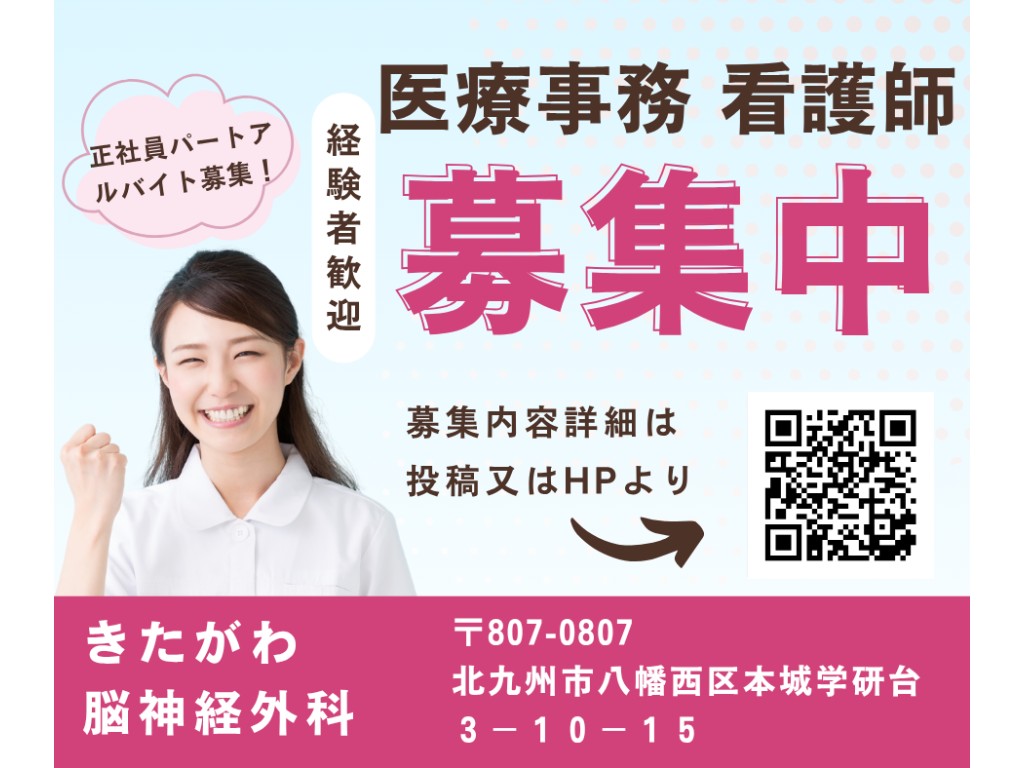
| 給与 | 【パート・バイト】 時給1430〜1600 |
|---|---|
| 仕事内容 | |
| 応募要件 | 要看護師免許 PC入力業務得意な方歓迎 |
| 住所 | 福岡県 北九州市八幡西区 本城学研台3-10-15 |
| 給与 | 【正職員】 月給240000〜270000 |
|---|---|
| 仕事内容 | |
| 応募要件 | 要看護師免許 PC入力業務得意な方歓迎 |
| 住所 | 福岡県 北九州市八幡西区 本城学研台3-10-15 |

| 給与 | 【パート・バイト】 時給1400〜2000 |
|---|---|
| 仕事内容 | 看護師業務全般、レーザー治療、硝子体注射の介助、学校検診有り |
| 応募要件 | 正看護師または准看護師免許をお持ちの方 採血・点滴など基本的な看護業務の出来る方 患者さんに明るく丁寧に対応できる方 眼科勤務経験者歓迎 クリニック勤務経験者歓迎 ブランクのある方歓迎 |
| 住所 | 静岡県 沼津市 市場町21-10 |

| 給与 | 【正職員】 月給280000〜380000 |
|---|---|
| 仕事内容 | 仕事内容 新規開院する綺麗なクリニックにて、オープニング看護師として外来診療の補助全般をお任せします。 当院の診療科目は、内科・心療内科に加え、AGA・ED薬の処方、美容皮膚科などの自由診療まで幅広く網羅しています。複数の科目に柔軟かつ前向きに対応いただける方を募集いたします。 【具体的な業務内容】 ・ドクターの診療補助、問診 ・採血、点滴、各種注射業務 ・自由診療(美容皮膚科等)における施術 ・院内カルテの入力、その他付随する看護業務 【ここがポイント】 ・安心のマニュアル完備:全ての業務手順がクリアに明文化されているため、現場で「どう判断していいか迷う」というストレスがありません。 |
| 応募要件 | 【必須資格】 ・正看護師 または 准看護師の資格をお持ちの方 【必須要件】 ・基本的なPC、タブレット操作(タイピングや入力作業)に抵抗がない方 ※最新の電子カルテシステム等を導入しているため、日常的にデジタルツールを使用します。 ・複数の診療科目(一般内科、心療内科、自由診療など)に対して、柔軟かつ前向きに取り組んでいただける方 ・これまでの経験科目や専門性は問いません。新しいマニュアルやシステムを素直に受け入れ、柔軟に対応できる方を歓迎します。 ・オープニングスタッフとして、新しいクリニックを一緒に作っていくことに興味がある方 ・子育てと仕事を両立しながら、効率的な環境で安定して長く働きたい方 |
| 住所 | 神奈川県 横浜市神奈川区 鶴屋町3丁目30−8 SYビル1F JR横浜駅 |

| 給与 | 【パート・バイト】 時給2400〜3000 |
|---|---|
| 仕事内容 | 大手町駅C2b出口直結で、雨の日も濡れずに出勤できます。 ホルモン療法を行っているため、筋注や血液検査が多めです。 |
| 応募要件 | 注射に苦手意識のない方 |
| 住所 | 東京都 千代田区 大手町1-3-2 カンファレンスセンタービルB1 大手町駅C2b出口直結です。 |