

仕事お役立ち情報
公開日:2026年9月21日更新日:2026年9月21日
ピアサポートとは?生きづらさを抱える者同士の支え合いと効果
現代社会において、「生きづらさ」を感じる人が急増しています。職場でのストレス、精神的な不調、孤独感、あるいは病気や障害など、誰もが何らかの困難に直面する可能性がある時代です。こうし...

ジョブジョブ 転職ノウハウ
「厚生年金ってどんな仕組み?」「国民年金と何が違うの?」「自分は将来いくらもらえるんだろう?」といった疑問を抱いていませんか?
厚生年金は、会社員や公務員などが加入する日本の公的年金制度の一つです。自営業やフリーランスが加入する「国民年金(基礎年金)」の上乗せ部分として機能しており、老後だけでなく、病気・ケガで障害を負った際や、万が一亡くなった場合の遺族支援までカバーする手厚い保障が特徴です。
しかし、年金制度の仕組みは専門用語が多く、「受給資格」や「保険料をいつまで支払うのか」といった具体的なルールが分かりにくいと感じる方も少なくありません。また、近年の法改正により、パート・アルバイトの社会保険適用拡大が進むなど、厚生年金を巡る環境は変化しています。
この記事では、厚生年金の基礎知識から、国民年金との明確な違い、受給資格や加入期間、具体的な保険料の計算方法、将来もらえる受給額の目安まで、データを交えて分かりやすく解説します。
目次
日本の公的年金制度は「2階建て」の構造になっています。1階部分が日本に住む20歳以上60歳未満のすべての人が加入する「国民年金(基礎年金)」、そして2階部分が会社員や公務員などが加入する「厚生年金」です。
厚生年金は、国民年金に上乗せして給付が行われるため、老後に受け取れる年金額が国民年金のみの人に比べて多くなるのが大きな特徴です。
| 区分 | 階層 | 主な対象者 | 年金の名称 |
| 2階部分 | 2階 | 会社員、公務員、一定要件を満たすパート | 厚生年金 |
| 1階部分 | 1階 | 日本国内に居住する20歳以上60歳未満の全員 | 国民年金(基礎年金) |
厚生年金の事業所に勤務する人は、自動的に国民年金にも加入している扱いになります。そのため、厚生年金の保険料を納めることで、1階の国民年金保険料も同時に納付していることになります。
厚生年金と国民年金の主な違いは、「対象者」「保険料の決定・支払方法」「年金受給額」「給付の充実度」の4点に集約されます。
公的年金制度では、加入者が以下の3つのグループ(被保険者区分)に分けられています。
厚生年金に加入できるのは、原則として「第2号被保険者」に該当する人です。
保険料の決め方と支払い方法にも大きな違いがあります。
病気やケガで障害が残った場合や、加入者が亡くなった場合に支給される「障害年金」「遺族年金」においても、厚生年金加入者の方が対象範囲・金額ともに優遇されています。たとえば、障害年金では国民年金が1級・2級のみを対象とするのに対し、厚生年金では3級および一時金(障害手当金)までカバーされます。
厚生年金は、どのような人が対象になり、何歳まで保険料を支払う必要があるのでしょうか。
適用事業所(法人企業や、常時5人以上の従業員が働く個人事業所など)に常時使用される70歳未満の人は、原則として全員が厚生年金の被保険者となります。
短時間労働者(パート・アルバイト)であっても、以下の要件をすべて満たす場合は厚生年金への加入が義務付けられています。
社会保険の適用拡大は段階的に推進されており、企業規模に応じた対象拡大が進んでいます。
厚生年金と国民年金では、保険料を支払う期間の上限が異なります。
国民年金の保険料納付期間が「20歳から60歳までの40年間(最大480か月)」であるのに対し、厚生年金は70歳まで働き続ければ、その期間中ずっと加入して保険料を支払うことになります。70歳以降も働く場合は、厚生年金保険料の支払いは発生しません(条件を満たせば「高齢任意加入」等の制度もあります)。
厚生年金を受け取るためには、一定の条件(受給資格期間)を満たす必要があります。
老齢年金(老齢基礎年金および老齢厚生年金)を受け取るためには、保険料納付済期間や免除期間などを合わせた受給資格期間が「10年以上(120か月以上)」あることが必須要件です。
以前は25年の期間が必要でしたが、平成29年(2017年)8月の法改正により10年に短縮されました。厚生年金の加入期間が1か月でもあり、かつ受給資格期間の合計が10年以上あれば、老齢厚生年金を受給できます。
厚生年金の支給開始時期は、原則として65歳からです。
ただし、受給開始時期は個人のライフプランに合わせて前後させることができます。
75歳まで繰り下げた場合、65歳受給開始時点の金額に比べて最大84%増額された年金を生涯受け取ることが可能です。
厚生年金の保険料がどのように計算され、実際にいくら給与から天引きされているのかを解説します。
厚生年金保険料は、以下の計算式で求められます。
毎月の保険料 = 標準報酬月額 × 保険料率(18.3%)
賞与の保険料 = 標準賞与額 × 保険料率(18.3%)
※「標準報酬月額」とは、毎年4月・5月・6月の3か月間の給与総額(基本給+残業代+通勤手当等の各種手当)の平均を、1等級(88,000円)から32等級(650,000円)までの区分にあてはめた金額です。
厚生年金保険料率は18.3%(平成29年9月以降固定)で固定されています。
この18.3%という数字を会社と従業員で半分ずつ負担(労使折半)するため、個人が給与から天引きされる実際の負担割合は「9.15%」となります。
以下は、標準報酬月額に応じた月額保険料(自己負担額)の概算表です。
| 標準報酬月額 | 保険料総額(18.3%) | 従業員負担分(9.15%) | 事業主負担分(9.15%) |
| 200,000円 | 36,600円 | 18,300円 | 18,300円 |
| 300,000円 | 54,900円 | 27,450円 | 27,450円 |
| 400,000円 | 73,200円 | 36,600円 | 36,600円 |
| 500,000円 | 91,500円 | 45,750円 | 45,750円 |
| 600,000円 | 109,800円 | 54,900円 | 54,900円 |
※実際の給与天引き額は、健康保険料や介護保険料、雇用保険料などが加算された金額となります。
将来、厚生年金は実際にどれくらいもらえるのでしょうか。平均的な受給額や、年収・勤続年数に応じた計算シミュレーションを確認してみましょう。
厚生労働省が公表している「令和4年度 厚生年金保険・国民年金事業の概況」等の公的データによると、年金受給者の平均月額支給額は以下のようになっています。
| 区分 | 平均受給月額(概算) | 主な内訳・備考 |
| 厚生年金(全体平均) | 約144,000円 | 国民年金(1階)の金額を含む平均額 |
| 男性(厚生年金受給者) | 約163,000円 | 平均勤続年数や平均収入の差による |
| 女性(厚生年金受給者) | 約104,000円 | ライフイベントによる離職や短時間勤務の影響 |
| 国民年金(全額納付) | 約68,000円 | 満額支給の場合(令和6年度は月額68,000円) |
厚生年金の平均支給額には国民年金(基礎年金)の支給額も含まれているため、自営業者などに比べて月額で約7万円〜10万円ほど高い水準になっています。
老齢厚生年金(2階部分)の受給額は、概算として以下の計算式(平成15年4月以降の加入期間を想定)でシミュレーションできます。
老齢厚生年額(概算) ≒ 平均標準報酬額 × 0.005481 × 加入月数
以下は、20歳から60歳まで(40年間=480か月)勤務した場合の「老齢厚生年金額(2階部分のみ)」の受給目安です。実際にはこれに1階部分の「老齢基礎年金(満額で年額約81.6万円)」が上乗せされます。
| 現役時代の平均年収 | 厚生年金部分(年額) | 基礎年金込みの総額(年額目安) | 月額に換算した目安 |
| 300万円 | 約65.8万円 | 約147.4万円 | 約12.2万円 |
| 400万円 | 約87.7万円 | 約169.3万円 | 約14.1万円 |
| 500万円 | 約109.6万円 | 約191.2万円 | 約15.9万円 |
| 600万円 | 約131.5万円 | 約213.1万円 | 約17.7万円 |
| 700万円 | 約153.5万円 | 約235.1万円 | 約19.5万円 |
※表示額は現行制度に基づいたシミュレーション値であり、将来の物価変動や制度改定等により変動する可能性があります。
年金というと「老後の生活費」というイメージが強いですが、厚生年金には人生の万が一のリスクに備える3つの重要な給付機能が備わっています。
原則65歳から支給される、老後の生活を支えるための年金です。厚生年金に1か月以上加入し、受給資格期間(10年)を満たしている場合に受給できます。
厚生年金の加入期間中に初診日(病気やケガで初めて医師の診療を受けた日)がある病気や障害によって一定の障害状態になった場合に支給されます。
厚生年金の被保険者または受給要件を満たした人が亡くなった際、その人によって生計を維持されていた遺族(配偶者や子など)に支給されます。
A. 14日以内に国民年金への切り替え手続きが必要です。
会社を退職して厚生年金の資格を喪失した場合、退職日の翌日から14日以内に、お住まいの市区町村役場の年金窓口で「国民年金(第1号被保険者)」への変更手続きを行う必要があります。配偶者を扶養していた場合は、配偶者も第3号から第1号への変更手続きが必要です。
A. 給与と年金額の合計が一定基準を超えると減額される仕組み(在職老齢年金制度)があります。
60歳以降も厚生年金に加入して働く場合、基本月額(老齢厚生年金の月額)と総報酬月額相当額(毎月の給与+賞与の1/12)の合計が50万円(※基準額は年度により改定あり)を超えると、超えた金額の半額分、老齢厚生年金が支給停止(減額)されます。なお、老齢基礎年金(1階部分)は減額の対象外です。
A. 支払った保険料の全額が「社会保険料控除」の対象となり、所得税・住民税が軽減されます。
毎月の給与から引き落とされている厚生年金保険料は、年末調整や確定申告の際に「社会保険料控除」として所得から全額控除されます。税金の負担が軽くなるため、実質的な節税効果があります。
最後に、厚生年金について押さえておくべき重要なポイントをまとめます。
厚生年金は、月々の給与から天引きされるため負担を感じやすい制度ですが、事業主負担(労使折半)のメリットや、将来の給与連動型の給付額、手厚い保障体制を備えた心強い制度です。ご自身の加入状況や将来の受給見込み額を定期的に「ねんきん定期便」や「ねんきんネット」で確認しておきましょう。
なるほど!と思ったらシェアしよう!


「転職ノウハウなら!ジョブジョブ編集部」は、医療、介護、保育の求人サイト「ジョブジョブ」の運営メンバーによる記事編集部門です。医療・介護・保育・福祉・美容・ヘルスケアの仕事に関わる方に向けた、今後のキャリアを考えるうえで役立つ情報をお届けしています。
現代社会において、「生きづらさ」を感じる人が急増しています。職場でのストレス、精神的な不調、孤独感、あるいは病気や障害など、誰もが何らかの困難に直面する可能性がある時代です。こうし...
2024年4月より「医師の働き方改革」が本格的に施行され、医療現場はかつてない大きな転換期を迎えています。これまで日本の高品質な医療は、医師の長時間労働という自己犠牲の上に成り立っ...
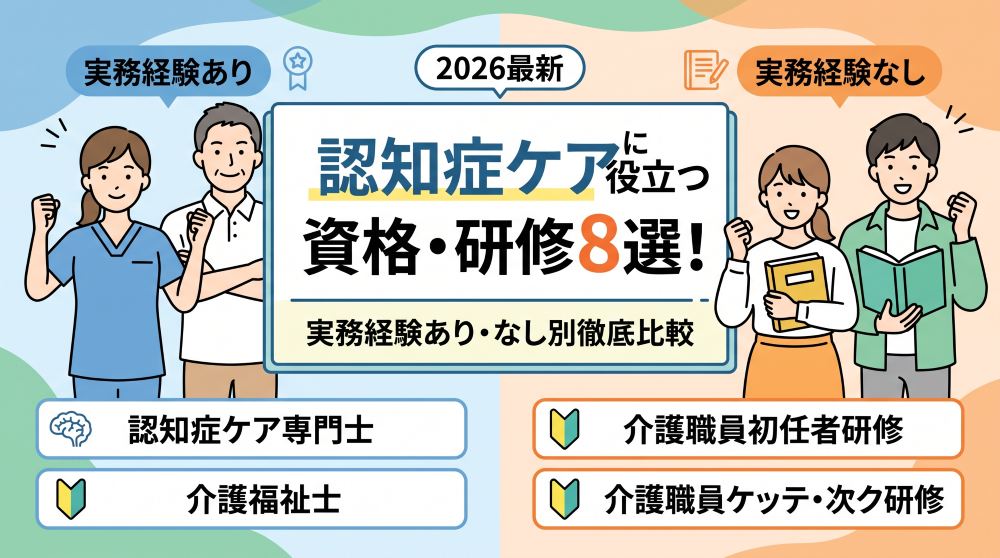
超高齢社会を迎えた日本において、「認知症ケア」に関する正しい知識や技術を持つ人材の需要は年々高まっています。介護現場で働くプロはもちろん、家族の介護を行っている方や、これから福祉業...
社会の高齢化が急速に進む日本において、医療・介護・福祉業界は私たちの生活を支える極めて重要な存在です。一方で、同業界を常に取り巻くのが「深刻な人手不足」の課題であり、その状況を客観...
晩婚化や晩産化が進む現代の日本において、ある日突然直面する可能性が高まっているのが「ダブルケア」という問題です。ダブルケアとは、子育て(育児)と親や親族の介護が同時期に重なる状態を...
「親に水分をとるように言っても、なかなか水を飲んでくれない」 「お茶を出しても一口つけるだけで残してしまう」 高齢の家族を介護・サポートしている方の多くが、このような「高齢者...
産婦人科病棟で働く助産師にとって、「夜勤」は体力と精神力を大きく削られる過酷な業務の一つです。いつお産が始まるかわからない緊張感の中、長時間の勤務を乗り切るためには、事前の準備が欠...
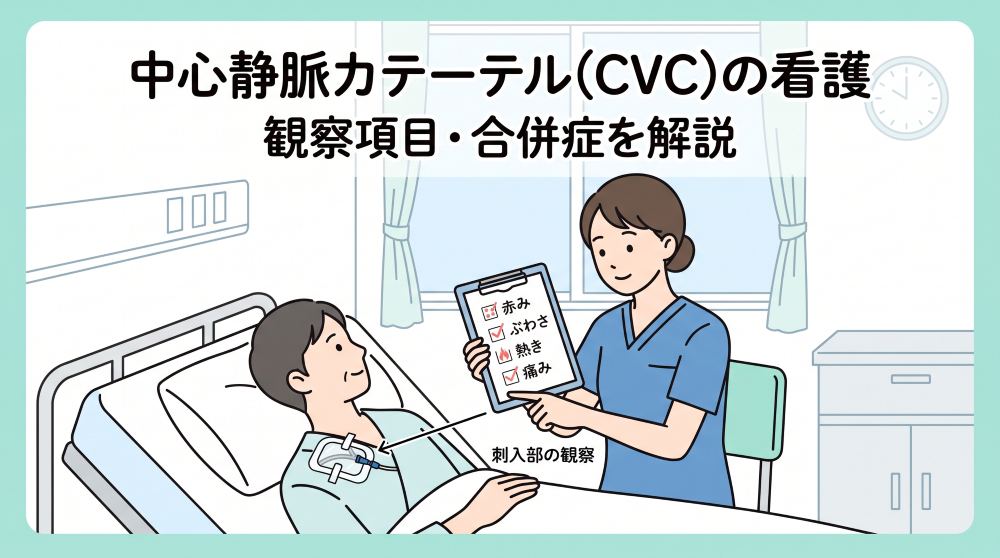
中心静脈カテーテル(Central Venous Catheter:以下CVC)は、高カロリー輸液(TPN)の投与や中心静脈圧の測定、または末梢静脈の確保が困難な患者にとって欠かせ...
保育の現場において、「もしかして発達障害かもしれない」「集団行動に馴染めない子どもにどう対応すべきか」と悩む保育士の方は非常に増えています。文部科学省の調査でも支援を必要とする子ど...
医療技術の飛躍的な進歩により、小さく生まれた命や重い疾患を抱えた子どもたちが数多く救われる時代になりました。その一方で、新生児集中治療室(NICU)などを退院した後も、自宅で人工呼...
 無料で会員登録する
| 給与 | 【パート・バイト】 時給2300〜2500 |
|---|---|
| 仕事内容 | 保険調剤、在宅調剤、一般用医薬品(OTC医薬品)相談販売 |
| 応募要件 | 薬剤師免許証、普通自動車免許証、 元気、明るい、やる気のある方。向上心、勉強熱心な方。 |
| 住所 | 福井県 福井市 豊島2-8-3 JR福井駅から徒歩10分以内 |
| 給与 | 【正職員】 月給201500〜240000 |
|---|---|
| 仕事内容 | 脳神経外科医院での受付・医療事務全般業務です。 ・受付、会計、電話対応 ・レセプト請求業務 ・医師事務作業補助 ・院内清掃など その他当院の規定の範囲内での業務 |
| 応募要件 | 医療事務・病院やクリニックでの受付経験者優遇 PC入力業務得意な方歓迎 |
| 住所 | 福岡県 北九州市八幡西区 本城学研台3-10-15 |
| 給与 | 【パート・バイト】 時給1150〜1400 |
|---|---|
| 仕事内容 | 脳神経外科医院での受付・医療事務全般業務です。 ・医師事務作業補助 ・受付、会計、電話対応 ・レセプト請求業務 ・院内清掃など その他当院の規定の範囲内での業務 |
| 応募要件 | 医療事務・病院やクリニックでの経験者優遇 PC入力業務得意な方歓迎 |
| 住所 | 福岡県 北九州市八幡西区 本城学研台3-10-15 |
| 給与 | 【パート・バイト】 時給1850〜2313 |
|---|---|
| 仕事内容 | Vi+クリニックで医師のサポートをするお仕事です。 【主な仕事内容】 ・診察補助 ・測定、治療の補助 |
| 応募要件 | ・看護師資格をお持ちの方 ・責任を持って仕事に取り組める方 ・基本的なPC操作が出来る方 常勤できる方、大歓迎! |
| 住所 | 兵庫県 伊丹市 瑞穂町6丁目44番地 イーストバリィ1F 伊丹市バス「瑞ケ丘公園前」下車すぐ |
| 給与 | 【パート・バイト】 時給1200〜1500 |
|---|---|
| 仕事内容 | 【主な仕事内容】 ・受付業務 ・会計業務 ・電話対応 ・レセプト業務 |
| 応募要件 | ・医療事務実務経験がある方 ・責任を持って仕事に取り組める方 ・基本的なPC操作が出来る方 常勤できる方、大歓迎! |
| 住所 | 兵庫県 伊丹市 瑞穂町6丁目44番地 イーストバリィ1F 伊丹市バス「瑞ケ丘公園前」下車すぐ |
| 給与 | 【パート・バイト】 時給1430〜1600 |
|---|---|
| 仕事内容 | |
| 応募要件 | 要看護師免許 PC入力業務得意な方歓迎 |
| 住所 | 福岡県 北九州市八幡西区 本城学研台3-10-15 |